
Mengapa Insurans Kenderaan Elektrik (EV) Lebih Mahal di Malaysia?
Ringkasan: Insurans EV di Malaysia lazimnya lebih mahal berbanding kereta petrol setanding kerana tiga faktor utama: kos pembaikan bateri dan komponen elektrik yang tinggi, bilangan bengkel pakar EV yang masih terhad, dan risiko kenderaan diisytiharkan total loss selepas kerosakan pada sistem voltan tinggi. Jurang premium ini dijangka mengecil seiring pasaran EV yang semakin matang.
Pemilik EV sering terkejut apabila menerima sebut harga insurans yang lebih tinggi berbanding kereta petrol atau diesel setanding. Ini berlaku disebabkan beberapa faktor teknikal dan pasaran — daripada kos pembaikan EV yang tinggi (terutamanya bateri) hingga kekurangan bengkel pakar.
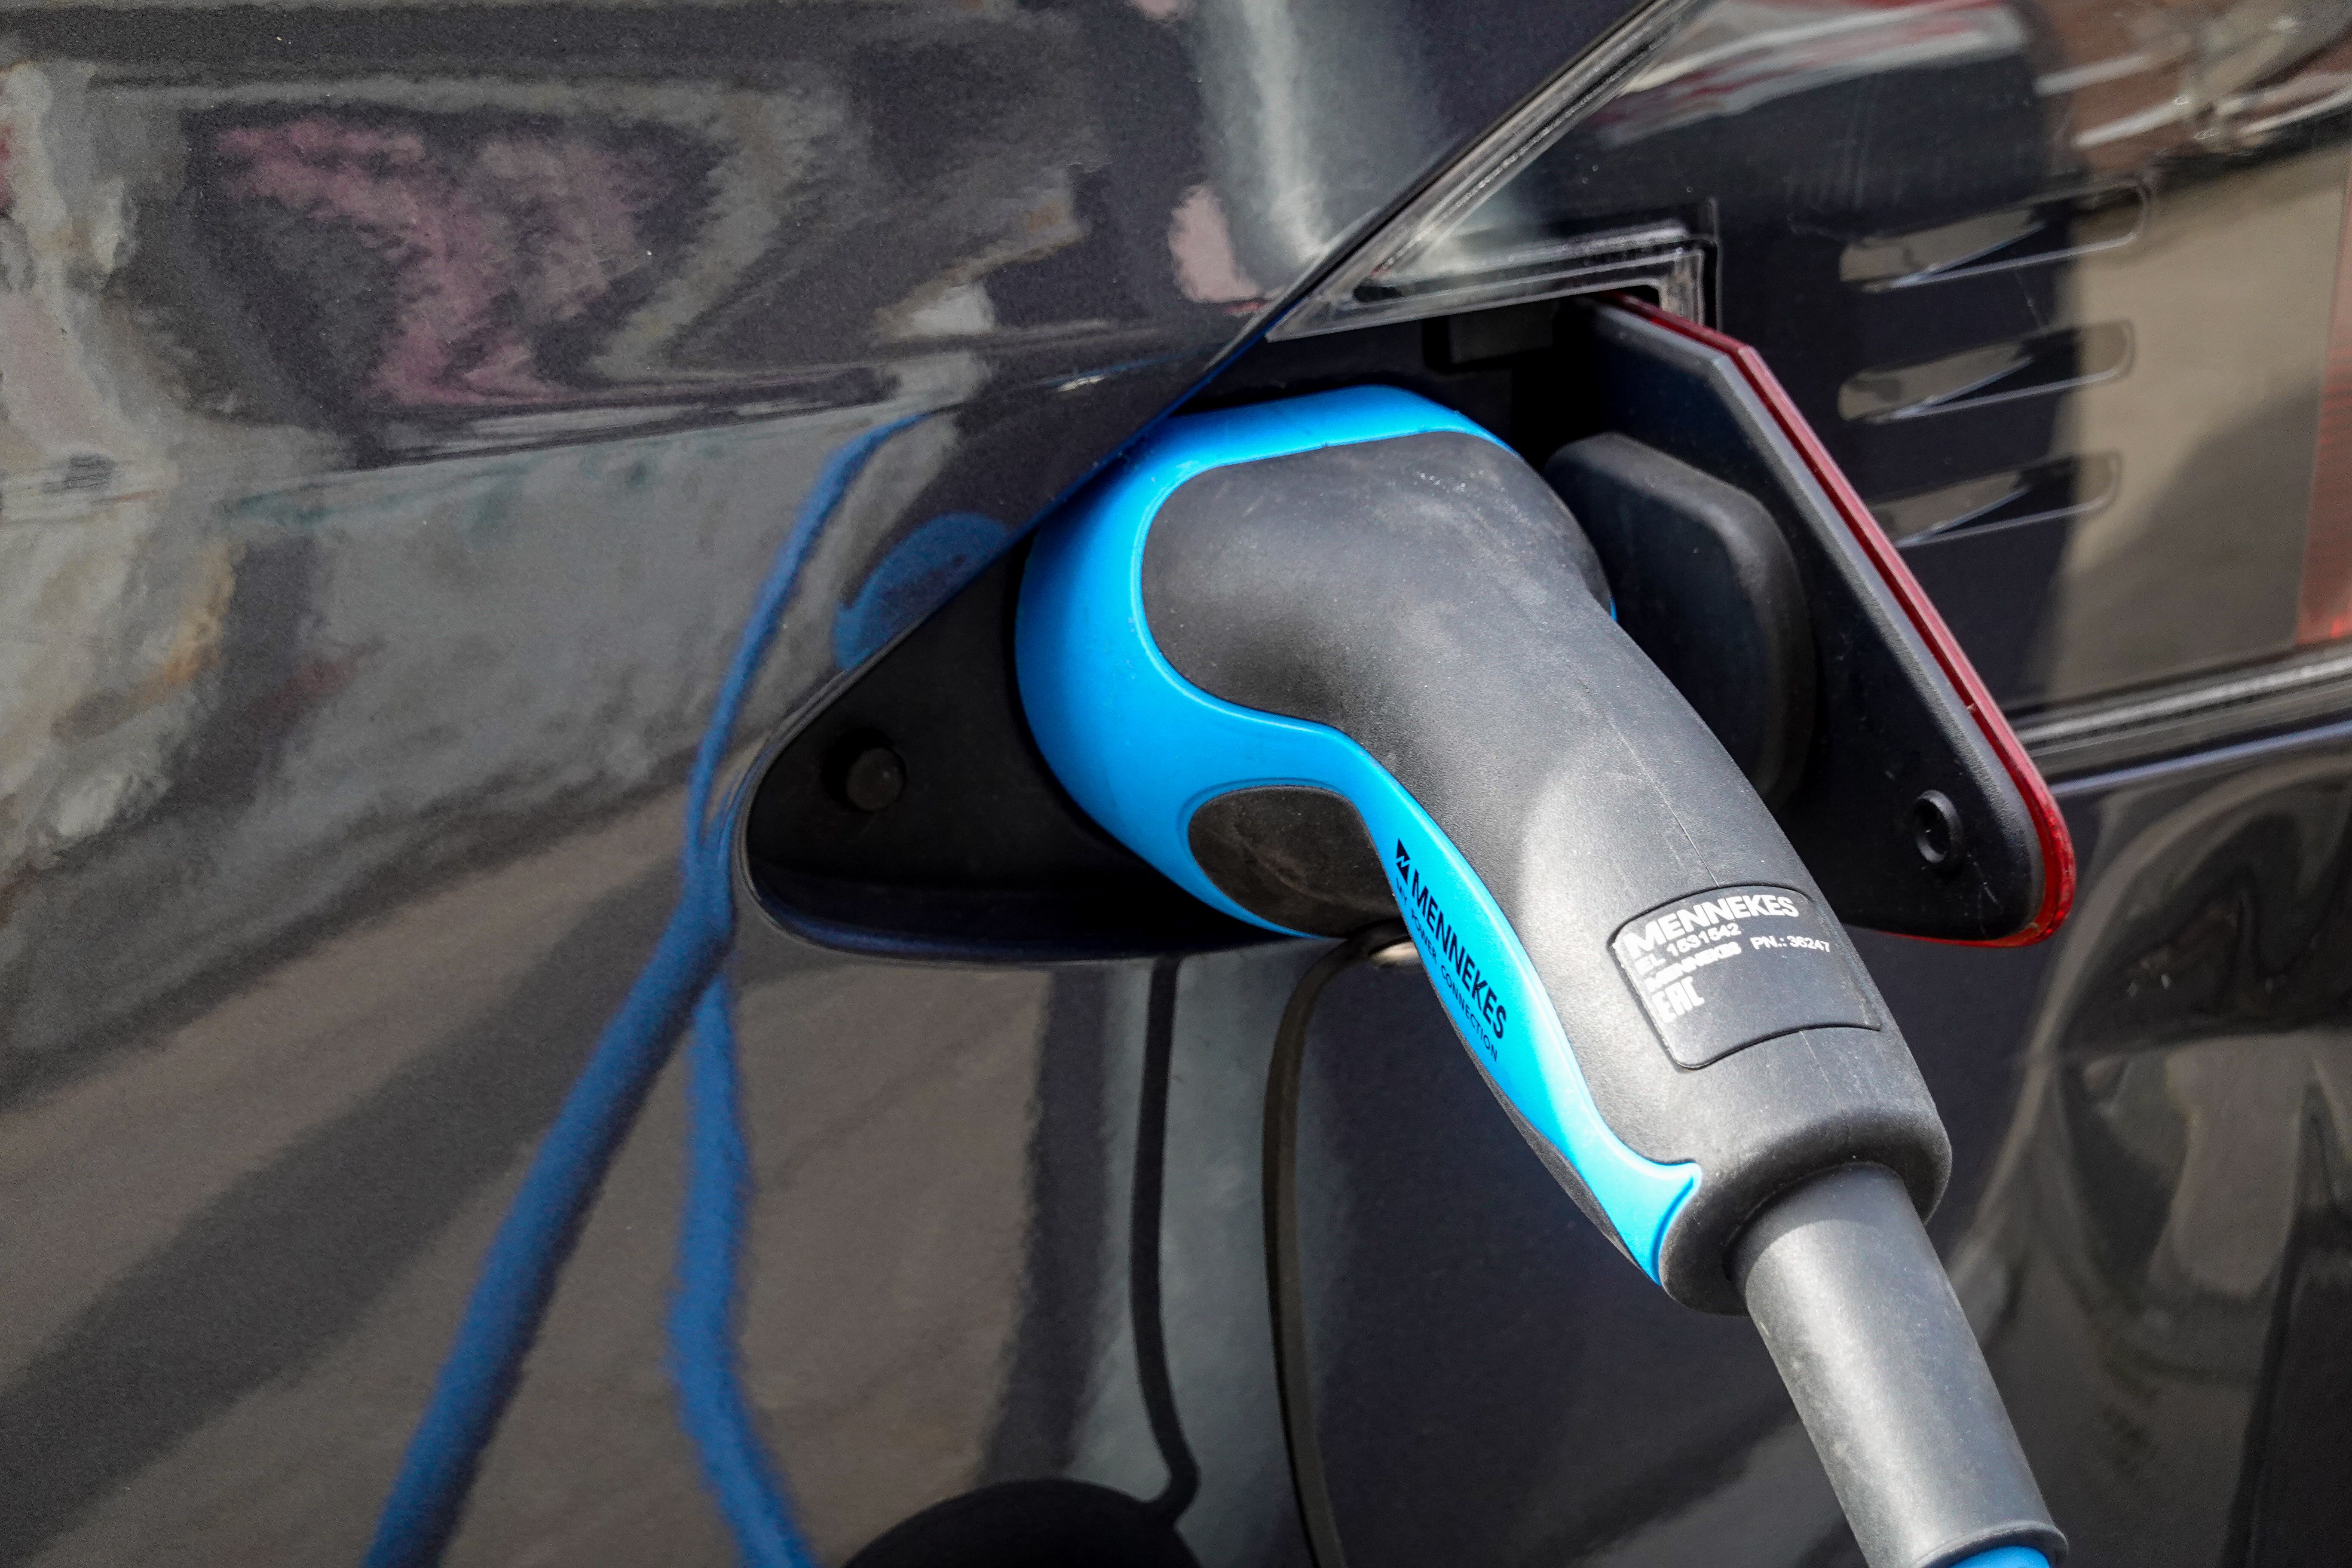
1) Bateri dan Komponen Elektrik Utama
Pek bateri adalah komponen paling mahal pada kebanyakan EV. Selain bateri, inverter, modul pengurusan bateri (BMS), dan komponen elektronik kuasa turut mahal untuk dibaiki atau diganti. Bila syarikat insurans menilai risiko, mereka ambil kira kemungkinan satu kemalangan (atau kerosakan akibat banjir/terlalu panas) boleh menyebabkan tuntutan yang besar.
2) Rangkaian Pembaikan EV Terhad
EV memerlukan juruteknik terlatih, peralatan diagnostik khas, dan protokol keselamatan untuk sistem voltan tinggi. Di Malaysia, rangkaian bengkel berkepakaran EV masih berkembang. Sesetengah insurer kini mengurus panel bengkel khas, tapi buat masa ini ia masih mengehadkan pilihan dan boleh menaikkan kos pembaikan serta tempoh siap.
3) Risiko DiisytiharkanTotal Loss
Apabila komponen di sekitar sistem bateri atau kabel voltan tinggi rosak teruk, kos pembaikan kadangkala lebih tinggi daripada nilai kenderaan — jadi ia lebih ekonomik diisytiharkan total loss. Ini mendorong pengunderaitan yang lebih berhati-hati dan premium yang lebih tinggi bagi sesetengah model EV.
Berapa Mahal Premium Insurans EV Berbanding Kereta Petrol?
Premium insurans EV di Malaysia umumnya lebih tinggi berbanding kenderaan konvensional setanding, walaupun jurang ini semakin mengecil apabila pasaran EV matang dan lebih banyak data kerosakan/bengkel tersedia. Sebut harga sebenar bergantung pada nilai kenderaan, sejarah tuntutan, dan jenis perlindungan yang dipilih — jadi cara terbaik tetap dengan membandingkan beberapa sebut harga.

Cara Mengurangkan Premium Insurans Kereta EV
Bandingkan sebut harga — jangan ambil yang pertama; semak perbezaan harga dan perlindungan.
Pilih perlindungan yang sesuai dengan keperluan dan bajet.
Gunakan bengkel panel yang berpengalaman membaiki EV.
Tambah ciri keselamatan seperti alat anti-kecurian.
Simpan rekod servis dan invois rasmi untuk memudahkan tuntutan dan urusan NCD.
Promo Semasa untuk Pembaharuan Polisi EV Anda
Sedang bandingkan atau nak memperbaharui polisi? PolicyStreet ada jalankan Kempen Save Kaw Kaw — kempen diskaun insurans kereta dan baucar tunai yang sedang berjalan (tiada tarikh tamat ditetapkan buat masa ini).
Terma penuh dan kelayakan tertakluk kepada Terma & Syarat semasa.
Perkara Perlu Disemak Sebelum Beli Polisi EV
Pengecualian bateri/kos gantian — sesetengah polisi hadkan atau kecualikan kos penggantian bateri; semak klausa sebelum anda beli.
Panel bengkel dibenarkan — pastikan bengkel EV pilihan anda diluluskan insurer anda.
Model import kelabu (grey import) — mungkin ada kekangan alat ganti/sokongan; tanya penyedia insurans dahulu untuk dapatkan kepastian.
Adakah EV Berbaloi Walaupun Premium Lebih Tinggi?
Walaupun premium insurans EV lazimnya lebih tinggi, EV tetap tawarkan kos operasi lebih rendah, insentif kerajaan tertentu, dan pengalaman pemanduan yang lancar. Bagi kebanyakan pemilik, manfaat ini mampu imbangi perbezaan premium.
Bandingkan sebut harga insurans EV anda dengan PolicyStreet.
Soalan Lazim
1. Adakah insurans kereta EV lebih mahal berbanding insurans kereta petrol di Malaysia?
Ya, premium EV lazimnya lebih tinggi berbanding kereta petrol setanding. Ini berpunca daripada kos pembaikan bateri/komponen elektrik yang tinggi dan rangkaian bengkel pakar yang masih terhad.
2. Adakah insurans EV meliputi kerosakan bateri?
Tidak secara automatik. Kebanyakan polisi komprehensif meliputi kerosakan bateri akibat kemalangan, kebakaran, atau banjir, tapi had perlindungan berbeza ikut insurer. Pastikan anda semak sebelum membeli.
3. Berapakah kadar cukai jalan semasa bagi EV di Malaysia?
Kadar cukai jalan EV kini dikira ikut kuasa motor (kW), bermula RM20 setahun untuk EV berkuasa rendah, sehingga RM20,000 setahun untuk model prestasi tinggi 1,010 kW ke atas.
4. Adakah cukai jalan EV lebih murah daripada cukai jalan kereta petrol?
Ya, bagi kebanyakan model. Contohnya, kereta petrol 1,600cc kenakan cukai jalan RM90 setahun, manakala EV setanding (=100kW) hanya RM20 setahun.
5. Dokumen apa yang diperlukan untuk perbaharui insurans dan cukai jalan EV?
Untuk perbaharui insurans kereta EV, anda perlukan nombor pendaftaran kenderaan, nombor MyKad, nombor telefon, dan alamat emel pemilik. Untuk cukai jalan, anda perlu ada polisi insurans kereta yang sah dan aktif dahulu.
6. Antara insurans komprehensif dan pihak ketiga, yang mana lebih baik untuk EV?
Insurans komprehensif lebih digalakkan kerana ia melindungi kerosakan kenderaan sendiri (termasuk bateri, tertakluk had polisi), kebakaran, dan banjir, berbanding pihak ketiga yang hanya meliputi liabiliti terhadap pihak lain.
7. Bolehkah NCD dipindahkan dari kereta petrol ke EV?
Boleh. NCD di Malaysia milik pemilik polisi dan boleh dipindahkan kepada polisi baharu, tertakluk syarat insurer.
8. Apa itu Drive+ dan macam mana ia bantu jimat cukai jalan EV?
Drive+ ialah program keahlian PolicyStreet dengan tiga pelan: Lite (RM49.90/tahun), Standard (RM79.90/tahun), Premium (RM109.90/tahun). Ahli layak terima ganjaran kesetiaan bernilai sehingga RM360 setahun, termasuk diskaun cukai jalan sehingga RM120 (ikut pelan), baucar penggantian bateri, baucar servis, baucar dashcam, baucar tinting, dan baucar sewa kereta. Tertakluk Terma & Syarat.


