Apabila Bil Pembaikan Anda Lebih Tinggi Daripada Anggaran Tuntutan
Jika anda sedang berdepan situasi di mana anggaran kos pembaikan kereta anda lebih tinggi daripada jangkaan awal, langkah pertama bukanlah terus bayar — tetapi faham dahulu kenapa jurang kos ini berlaku.
Untuk elakkan tekanan kewangan berulang, anda boleh semak pilihan perlindungan dan anggaran kos renew lebih awal di sini. Selepas ini, mari kita fahami sebab sebenar di sebalik perbezaan kos tersebut.
Kenapa Anggaran Insurans Lebih Rendah Daripada Kos Sebenar?
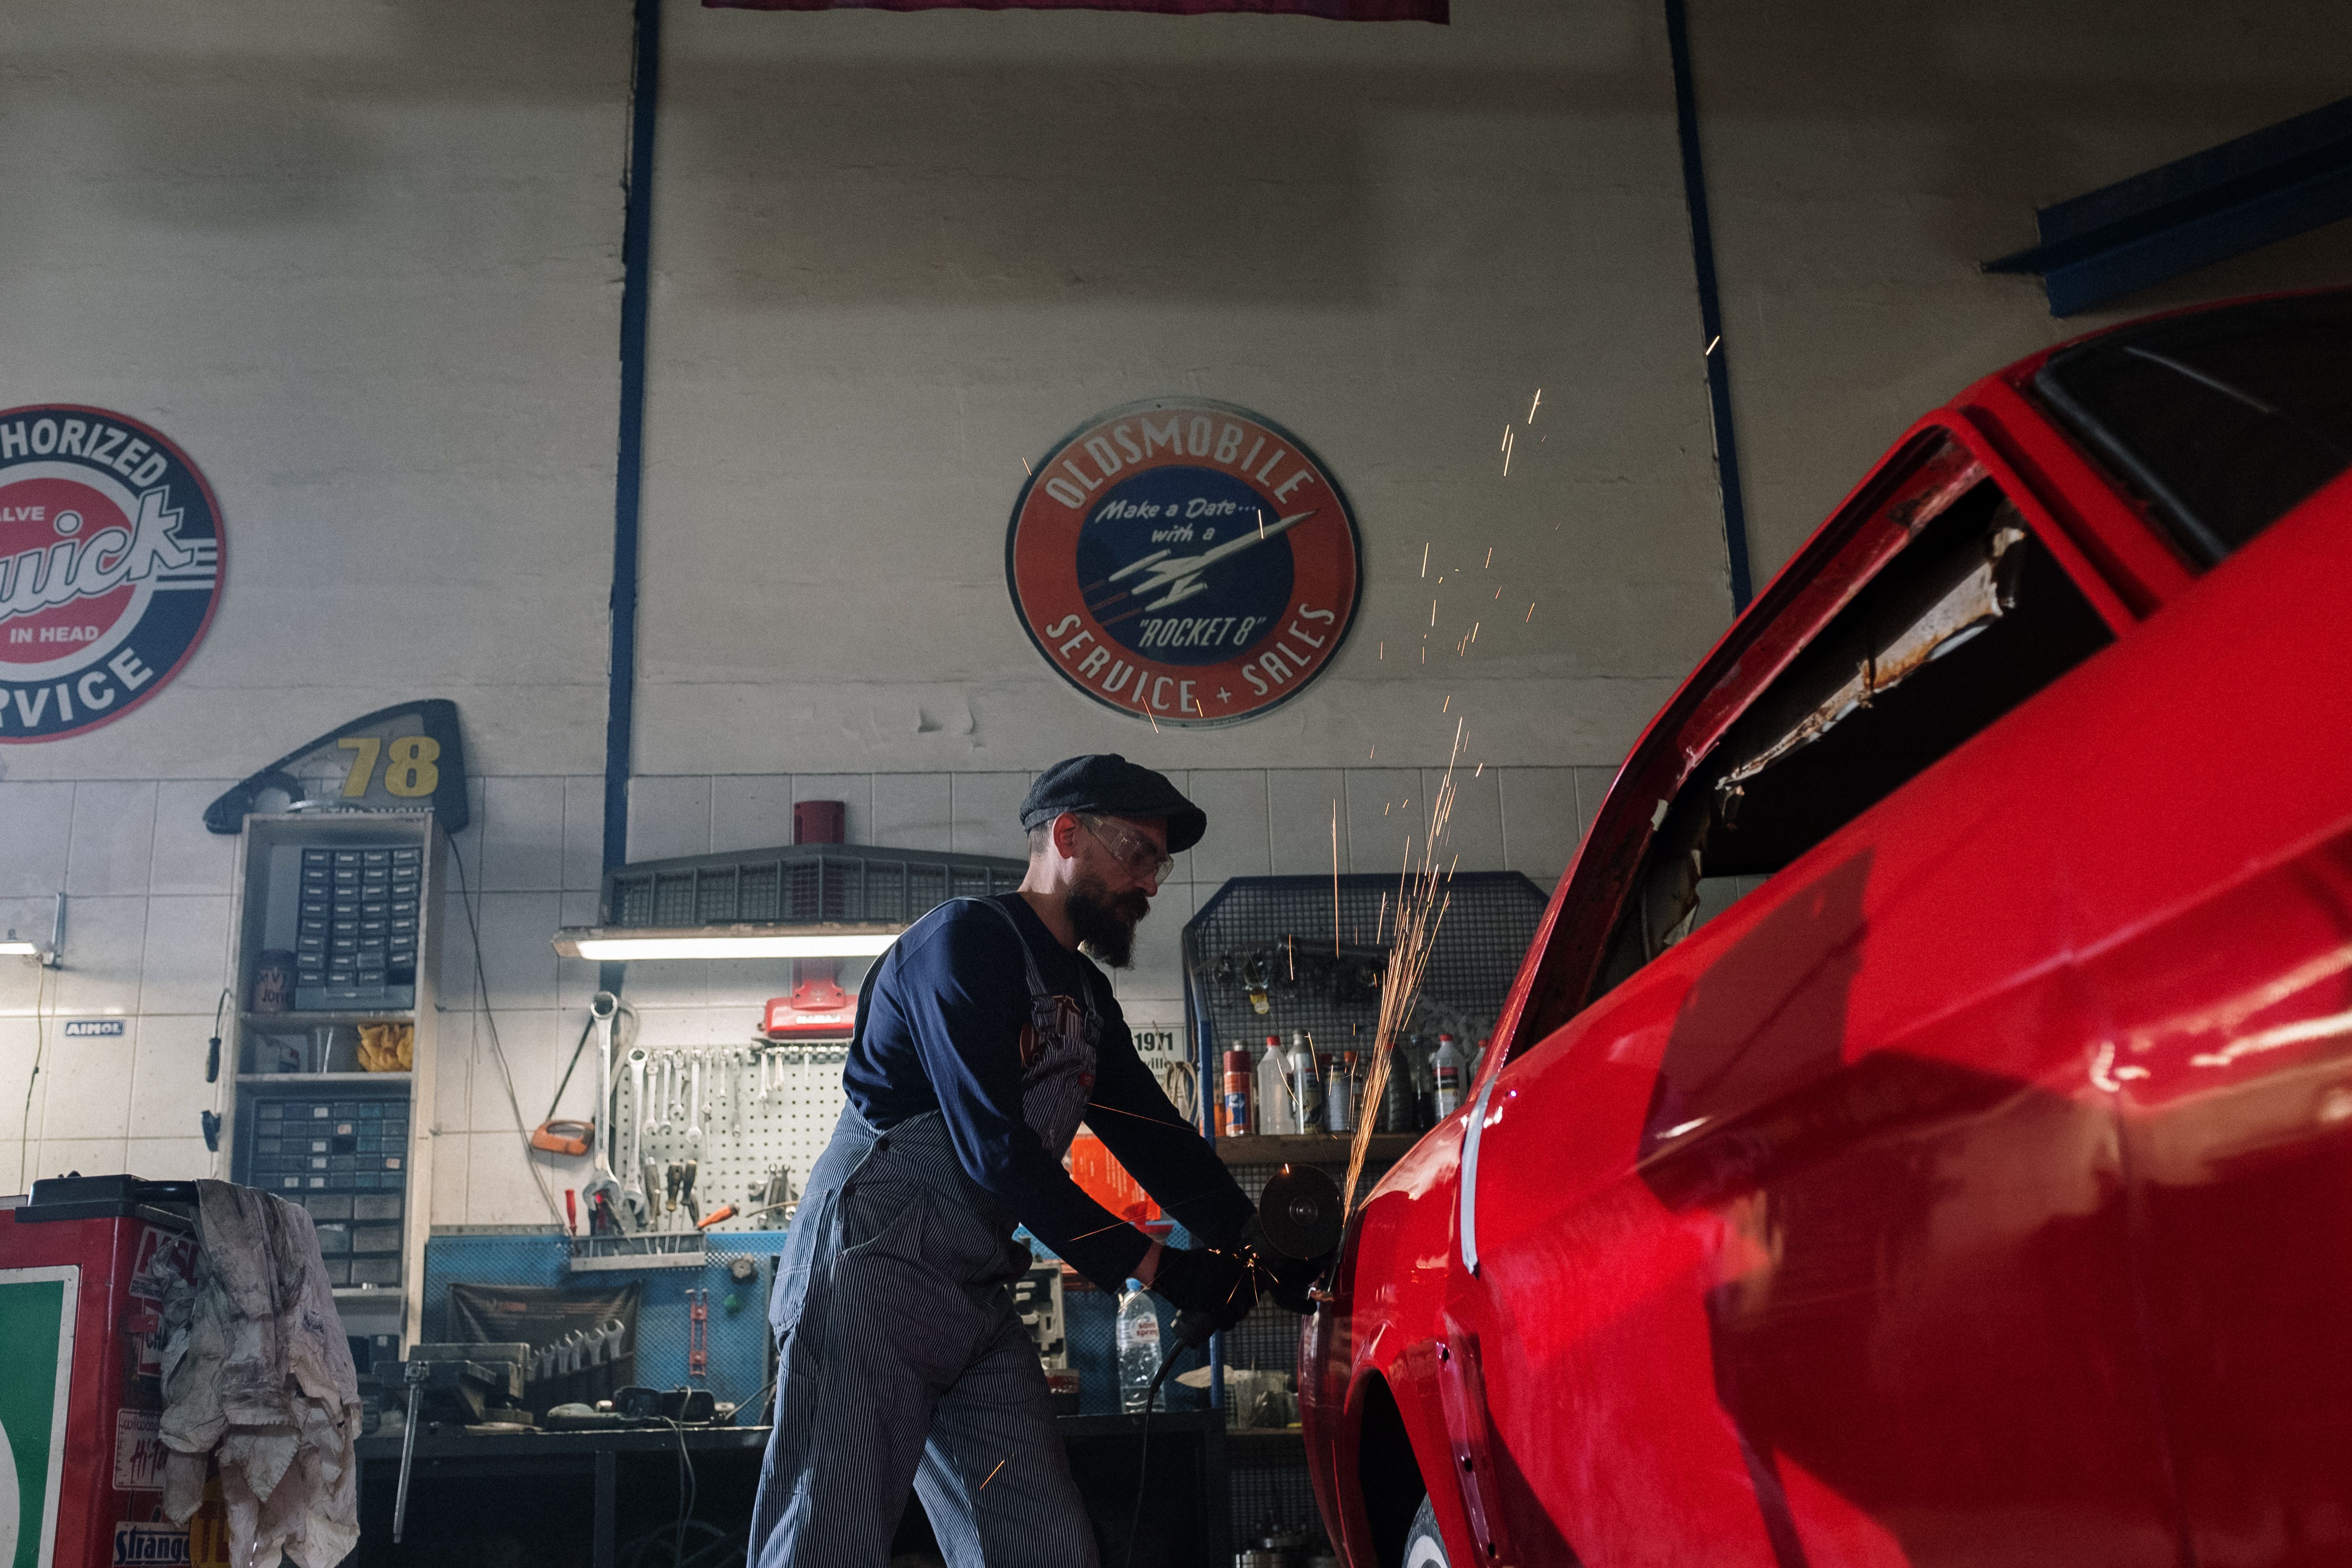
Dalam konteks insurans kereta, perbezaan antara anggaran awal dan kos sebenar bukan sesuatu yang luar biasa. Ini berlaku kerana anggaran awal yang diberikan oleh insurer bukan angka muktamad — ia hanya gambaran kasar sebelum kerosakan sebenar kereta anda disahkan sepenuhnya.
Apa Yang Berlaku Di Sebalik Tabir?
1. Pemeriksaan Berperingkat
Insurer biasanya membuat anggaran awal berdasarkan maklumat permulaan sahaja. Selepas kereta dihantar ke bengkel dan komponen dibuka untuk diperiksa, selalunya terdapat kerosakan tambahan yang tidak kelihatan pada mulanya.
2. Perbezaan Standard Pembaikan
Bengkel mungkin mencadangkan penggunaan alat ganti original atau kaedah pembaikan yang lebih teliti berbanding anggaran asas insurer. Pilihan ini sah dari segi kualiti, tetapi ia turut meningkatkan kos berbanding anggaran permulaan.
3. Struktur Caj Bengkel
Setiap bengkel ada kadar upah dan pendekatan pembaikan yang berbeza. Ini bermakna dua bengkel panel boleh memberikan anggaran berbeza untuk kerosakan yang sama.
4. Betterment (Kos Tambahan yang Selalu Terlepas Pandang)
Betterment bermaksud anda perlu membayar sebahagian kos apabila komponen lama digantikan dengan komponen baru. Ini lebih biasa berlaku pada kereta yang lebih lama, kerana nilai komponen asal sudah susut.
Cara Membantah Anggaran Perbaikan Insurans
Jika anda rasa jumlah yang dikenakan tidak munasabah, jangan terus bersetuju. Berikut langkah yang boleh diambil:
Minta dokumen lengkap — sebut harga bengkel dan anggaran insurer
Bandingkan secara spesifik — alat ganti, kos upah, dan caj tambahan
Tanya soalan tepat — kenapa perbezaan ini berlaku, dan adakah semua kerosakan sudah diambil kira
Simpan semua bukti — ini penting sekiranya anda perlu membantah anggaran pembaikan pada masa hadapan
Jika tiada penyelesaian selepas berbincang dengan bengkel dan insurer, anda boleh menggunakan saluran aduan rasmi insurer tersebut, atau pertimbangkan saluran aduan pihak berkuasa berkaitan. Namun, pastikan anda sudah cuba menyelesaikannya di peringkat awal terlebih dahulu.

Rancang Lebih Awal Dengan Kalkulator Cukai Jalan
Selepas melalui proses pembaikan, ramai pemandu hanya fokus pada kereta mereka — dan terlupa tentang kos tahunan seperti cukai jalan. Di sinilah kalkulator cukai jalan boleh membantu anda menganggarkan kos renew sebenar, merancang bajet tahunan, dan mengelakkan kejutan kewangan.
Gunakan Drive+ Untuk Kurangkan Tekanan Kos
Drive+ bukan pengganti insurans, tetapi ia membantu anda mengurangkan tekanan kos jangka panjang — termasuk panduan langkah demi langkah semasa proses tuntutan.
Ahli Drive+ layak menerima ganjaran sehingga RM360 setahun (bergantung pada tier keahlian), termasuk:
Diskaun cukai jalan sehingga RM120
Voucher bateri RM40
Voucher servis penyelenggaraan RM30
Voucher dashcam RM50
Nota: Jumlah ganjaran sebenar bergantung pada tier keahlian — Lite, Standard, atau Premium — yang dipilih.
Tertakluk kepada Terma & Syarat.
Kesimpulan
Perbezaan kos bukan semata-mata kesilapan. Ia adalah hasil daripada cara penilaian dibuat, keadaan sebenar kerosakan, dan struktur polisi anda sendiri. Lebih cepat anda faham perkara ini, lebih mudah anda mengawal situasi kewangan anda.
Mahu bandingkan pilihan insurans dan rancang kos renew dengan lebih mudah? Dapatkan sebut harga dengan PolicyStreet.
Soalan Lazim
1. Kenapa kos bengkel lebih tinggi daripada jumlah tuntutan?
Kos bengkel boleh menjadi lebih tinggi disebabkan kerosakan tambahan yang ditemui semasa pembaikan, perbezaan harga alat ganti, atau caj betterment.
2. Apa maksud 'betterment' dalam tuntutan insurans?
Betterment ialah bayaran tambahan yang perlu ditanggung pemilik kereta apabila komponen baru menggantikan komponen lama yang sudah susut nilai.
3. Bolehkah saya membantah anggaran pembaikan daripada insurer?
Boleh. Dengan dokumen lengkap dan penjelasan yang jelas, anda berhak membantah anggaran yang dirasakan tidak munasabah.
4. Perlukah saya bersetuju sebelum kerja pembaikan bermula?
Sebaiknya ya. Ini penting untuk mengelakkan caj tambahan yang dikenakan tanpa persetujuan anda.
5. Adakah kalkulator cukai jalan penting?
Ya. Kalkulator cukai jalan membantu anda merancang kos tahunan dengan lebih tepat dan pantas, supaya tiada kejutan semasa renew.


